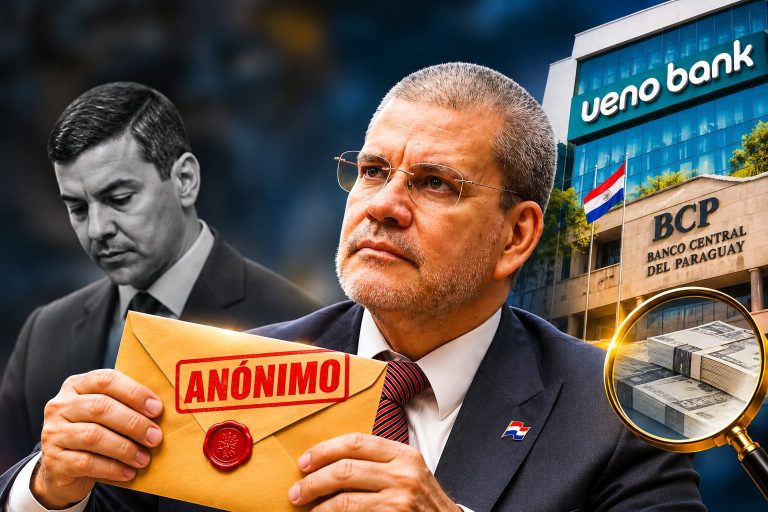
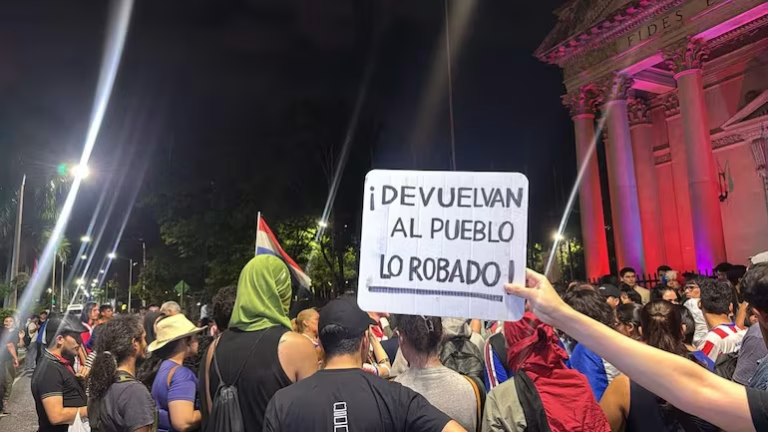
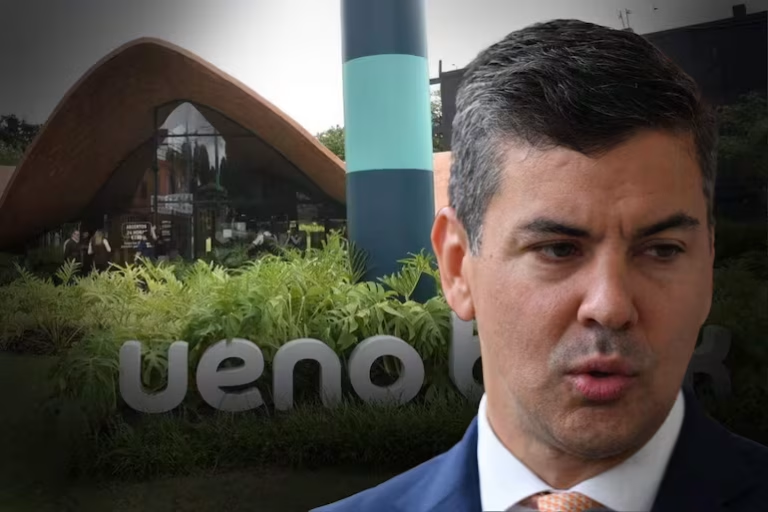
El Banco Central del Paraguay (BCP) anunció el 2 de noviembre de 2026 el inicio del procedimiento de resolución de Ueno Bank, tras detectar que su Índice de Solvencia había caído por debajo del 50% del mínimo requerido. Esta decisión, enmarcada en la Ley N.º 2334/03, busca preservar activos, proteger a los depositantes y asegurar una salida ordenada de la entidad. La situación cobró relevancia política tras la destitución de Santiago Peña el 6 de noviembre y la asunción de Pedro Alliana, en medio de críticas sobre la supervisión bancaria y el uso de recursos públicos.
Uno de los principales puntos de preocupación es la exposición de fondos estatales en Ueno Bank. Se estima que alrededor de US$ 850 millones pertenecientes a entidades públicas, incluidos recursos del Instituto de Previsión Social (IPS), estarían en riesgo. Además, surgen dudas sobre la calidad de la cartera crediticia del banco, incluyendo operaciones con empresas vinculadas, lo que complicaría la evaluación del valor recuperable de los activos.
A pesar de la grave exposición financiera, esto no implica una pérdida definitiva. La posibilidad de recuperación dependerá del valor económico de los créditos y activos, así como de las acciones que tomen las autoridades para cumplir con las obligaciones financieras. Esta distinción es crucial para entender las repercusiones en las finanzas públicas y los fondos previsionales.
Desde un ángulo económico, el problema no radica solo en la magnitud de los recursos comprometidos, sino también en la confianza que los agentes económicos tienen en las instituciones encargadas de supervisionar el sistema financiero. La incertidumbre sobre una entidad puede impactar decisiones de ahorro e inversión, sobre todo cuando hay dudas sobre la transparencia y calidad de los controles.
Paraguay se encuentra en una encrucijada crítica en términos de reputación financiera. El país había logrado avances significativos en su percepción internacional, respaldados por una estabilidad macroeconómica y la obtención de calificaciones favorables por parte de agencias como Moody’s y S&P Global Ratings, que confirmaron sus calificaciones de inversión en 2026 y 2025, respectivamente.
Las primeras señales de desconfianza ya se han manifestado en los mercados, con una apreciación del dólar frente al guaraní y caídas en los precios de algunos bonos soberanos. Estos movimientos resaltan la creciente sensibilidad de los inversionistas ante los acontecimientos internos, aunque no son atribuibles únicamente a la crisis de Ueno Bank.
Moody’s Ratings, en un informe del 6 de noviembre, señaló que no se anticipa un impacto inmediato en el perfil crediticio soberano de Paraguay, gracias a sus fundaciones macroeconómicas. Entretanto, la calificadora advirtió sobre los desafíos institucionales y de gobernanza que podrían surgir si la incertidumbre política persiste.
Las implicaciones de esta crisis también podrían afectar la economía interna. La inmovilización de depósitos tiene potencial de repercutir en la liquidez de empresas y trabajadores independientes. Una prolongada incertidumbre podría postergar inversiones y alterar patrones de consumo, favoreciendo activos más seguros.
La transición política, por su parte, añade un nuevo elemento crítico. A pesar de los mecanismos constitucionales para asegurar la estabilidad, la efectividad en la implementación de políticas económicas y la independencia de los organismos de regulación serán determinantes para restaurar la confianza pública.
El desafío primordial para Paraguay radica en contener que esta crisis bancaria y sus repercusiones políticas desestabilicen las expectativas económicas a largo plazo. La recuperación de recursos, el establecimiento de responsabilidades y la implementación rigurosa de mecanismos legales serán esenciales para mitigar el impacto de esta situación. Además, es imperativo fortalecer la supervisión financiera y los criterios para el manejo de fondos públicos, garantizando la solidez de las instituciones y la protección de los ahorros.